Pour un dégât des eaux en location meublée, la convention IRSI confie en principe la gestion du sinistre à l’assureur du propriétaire non occupant. Le logement contient des biens du bailleur, alors qu’en location vide l’assureur gestionnaire est celui de l’occupant. Le locataire doit malgré tout être assuré et déclarer le sinistre à son propre assureur.
Quel assureur gère un dégât des eaux en location meublée ?
La convention IRSI organise la gestion des petits sinistres entre assureurs : constat amiable, état des lieux des assureurs concernés, recherche de fuite si besoin, puis chiffrage des dommages. Elle plafonne son champ à 5 000€ HT par local.
Sous 1 600€ HT, l’assureur gestionnaire évalue lui-même les dégâts et les prend en charge. Entre 1 601€ et 5 000€ HT, il nomme un expert unique, puis peut se retourner contre les autres assureurs.
En meublé, les assureurs désignent en principe l’assureur propriétaire non occupant comme gestionnaire, y compris quand le locataire est assuré. Il le devient d’office si le locataire n’a pas d’assurance, si le logement est loué en saisonnier ou si personne n’occupe les lieux au moment du dommage.
Le contenu de la garantie elle-même dépend du contrat : la page sur les spécificités de la garantie dégât des eaux détaille ce que couvre une assurance habitation.
L’assurance habitation du locataire reste obligatoire
Le locataire d’un meublé qui en fait sa résidence principale doit s’assurer contre les risques locatifs. Le fait que l’assureur du bailleur gère le dossier ne le dispense pas de cette assurance ni de la déclaration.
Quand le locataire n’a pas d’attestation, le bailleur peut souscrire une assurance pour son compte et en répercuter le coût. Dans ce cas, l’assureur du propriétaire pilote le dossier, mais le locataire reste redevable de sa part si sa responsabilité est engagée.
Pour un meublé de tourisme loué à la semaine, l’obligation d’assurance du locataire ne joue pas de la même façon. Le propriétaire s’appuie alors sur sa propre assurance, et c’est elle qui gère le sinistre.
Meubles, murs, effets personnels : qui indemnise quoi
La gestion du sinistre et la charge finale sont deux questions distinctes. L’assureur gestionnaire pilote le dossier, mais le coût revient à celui dont la responsabilité est engagée, selon l’origine de la fuite.
Le mobilier fourni appartient au bailleur : son assurance propriétaire non occupant l’indemnise, ainsi que les murs, plafonds et revêtements fixés au logement. Les affaires du locataire (vêtements, matériel informatique, livres) relèvent de son assurance habitation.
Chaque partie garde donc des preuves de ce qu’elle possède. Un inventaire daté, avec photos, évite les désaccords sur la valeur du mobilier abîmé.
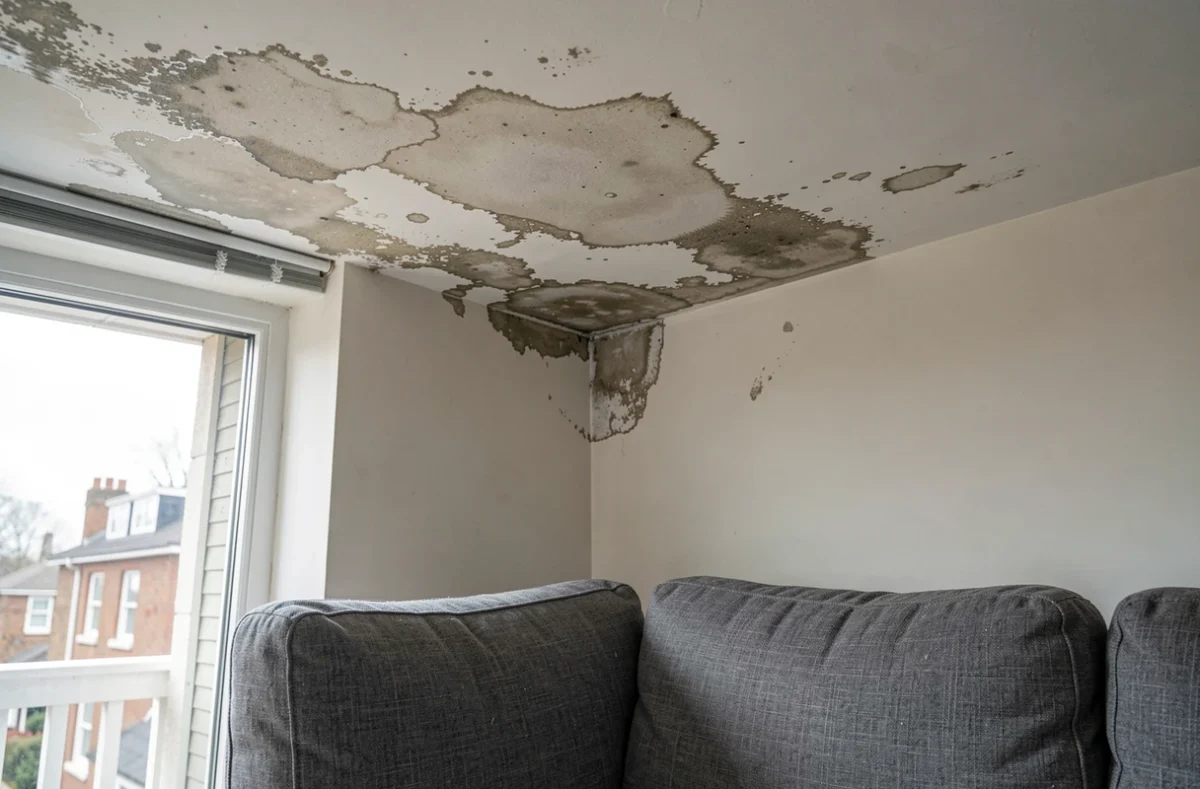
Les démarches après la fuite, étape par étape
Les premières minutes comptent pour limiter les dégâts. Voici l’ordre à suivre :
- Couper l’arrivée d’eau, puis l’électricité si l’eau atteint des prises ou des appareils.
- Prévenir le bailleur, et le voisin ou le syndic si la fuite vient d’un autre logement.
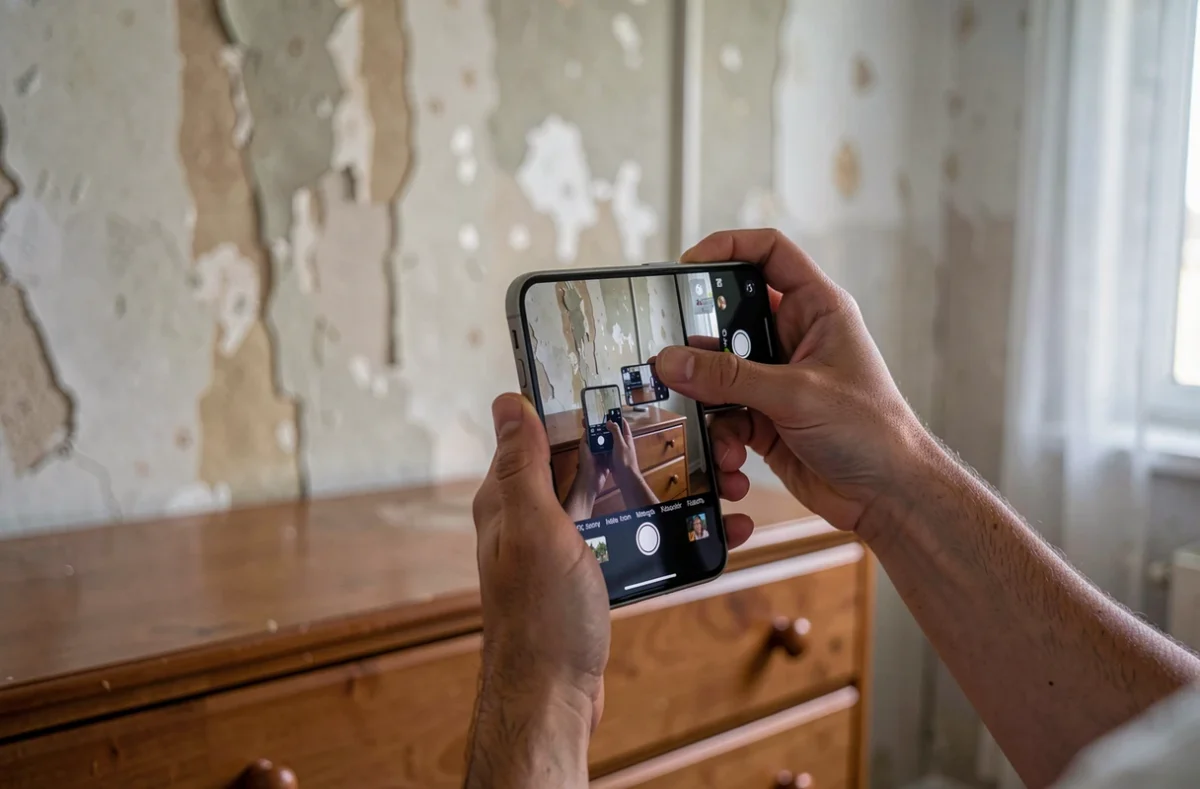
- Photographier les dégâts et lister les biens abîmés avant tout nettoyage.
- Remplir le constat amiable avec l’autre partie concernée, si la fuite touche un voisin.
La déclaration à l’assureur se fait dans le délai prévu par le contrat, souvent de quelques jours ouvrés. Mieux vaut envoyer la déclaration et le constat sans attendre le devis des réparations.
Fuite due à un défaut d’entretien ou à la vétusté
L’origine de la fuite fixe la charge finale. Un joint de robinet usé ou un siphon encrassé relèvent de l’entretien courant, donc du locataire. Une canalisation vétuste ou une toiture défaillante relèvent du bailleur.
Une facture d’eau anormale peut révéler une fuite non détectée : la répartition d’une surconsommation d’eau en meublé suit la même logique de responsabilité.
Le bailleur ne retient sur le dépôt de garantie que les dommages imputables au locataire, justificatifs à l’appui. Les règles sur le dépôt de garantie d’un meublé précisent ce qui peut être retenu.
Cas particuliers : préavis, logement vide, location saisonnière
Pendant le préavis, quand un congé a été donné ou reçu au plus tard le jour du sinistre, l’assureur du propriétaire peut devenir gestionnaire. Le locataire garde l’obligation de déclarer à son assureur.
Dans un logement vacant, personne n’a d’assureur d’occupant : le propriétaire non occupant gère. La location saisonnière suit la même règle, puisque les occupants successifs ne sont pas des locataires assurés au sens du bail.
Pour un meublé en altitude, la gestion d’un bien meublé en station de ski ajoute un mandataire qui doit aussi être prévenu de la fuite.
Le mandataire ou l’agence ne remplace pas la déclaration à l’assureur : elle part du bailleur ou du locataire, avec les photos et le constat joints.